NOVITA’ NELLE BUSTE PAGA DEL 2027
Anticipazioni dal disegno di legge di bilancio
Il disegno di legge relativo al bilancio di previsione dello Stato, per l’anno finanziario 2027, dovrà essere approvato dal Parlamento entro la fine dell’anno, ma già si delineano le tre direzioni: le assunzioni, la busta paga e i congedi.
Analizziamo le novità che toccano più da vicino la busta paga e chi lavora come dipendente: lo scaglione Irpef al 33% allargato, una flat tax all’1% per i giovani, la proroga delle agevolazioni su rinnovi contrattuali e lavoro notturno e festivo, il nuovo bonus lavoratrici madri da 100 euro al mese, più congedo parentale e un fondo di risparmio per i nuovi nati.
Aliquota Irpef
Solo per il 2027 la manovra estende l’aliquota Irpef del 33% ai redditi fino a 55.000 euro; dal 1° gennaio 2027 il limite di reddito che rientra nell’aliquota del 33% passa da 50.000 euro a 55.000 euro.
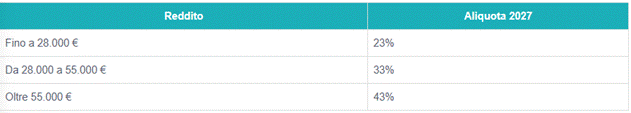
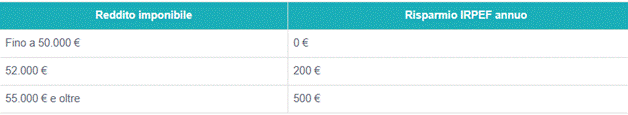
Rispetto al 2026 cambia solo il limite del secondo scaglione, che passa da 50.000 a 55.000 euro. Chi ha un reddito fino a 50.000 euro non ha alcun beneficio. Sopra quella soglia il risparmio è di 10 punti sulla parte di reddito tra 50.000 e 55.000 euro, quindi al massimo 500 euro l’anno.
Fringe benefit
In applicazione dell’art. 51, co. 3 del Tuir, per il 2027 restano operativi due distinti regimi di esenzione da imposte sui redditi e contribuzione previdenziale:
- 1.000 euro all’anno: soglia prevista per tutti i lavoratori dipendenti privi di figli a carico;
- 2.000 euro all’anno: soglia maggiorata destinata ai lavoratori con uno o più figli fiscalmente a carico (compresi i figli nati fuori del matrimonio riconosciuti, adottivi o affidati).
Per beneficiare dell’innalzamento del massimale, il lavoratore deve presentare al datore di lavoro una dichiarazione scritta indicando il codice fiscale dei figli fiscalmente a carico. In assenza di tale autocertificazione, l’azienda applicherà automaticamente la soglia ordinaria più bassa di 1.000 euro.
E’ possibile che la soglia dei 2.000 euro venga applicata anche ai dipendenti che non hanno compiuto 31 anni. carico. Nel limite esente rientrano anche i rimborsi per bollette di luce, gas e acqua, l’affitto della prima casa e gli interessi del mutuo.
Rinnovi contrattuali
La già nota l’imposta sostitutiva al 5% sugli aumenti dei rinnovi dei contratti collettivi, viene prolunga per il 2027. Vale per i dipendenti del settore privato che nel 2026 hanno avuto redditi da lavoro dipendente fino a 33mila euro e riguarda i rinnovi firmati tra il 1° gennaio 2024 e il 31 dicembre 2027, con aumenti decorrenti dal 2025 in poi.
Nel caso in cui, nel corso del 2027, risulti sottoscritto un nuovo rinnovo contrattuale, la tassazione al 5% si applica pro quota agli incrementi retributivi con riferimento ai mesi di applicazione dei due contratti, escludendo il cumulo delle quote annuali riferite al periodo di imposta 2027. Restano esclusi gli emolumenti arretrati riferibili ad anni precedenti percepiti per effetto di contratti collettivi sopravvenuti. Secondo i dati Istat, nel triennio 2024-26, sono stati rinnovati 35 contratti collettivi, relativi a circa 9,4 milioni di lavoratori dipendenti del settore privato; tra questi 12 contratti sono stati siglati nel 2024 e hanno riguardato circa 5,4 milioni di lavoratori. Risultano, inoltre, circa 1,3 milioni di lavoratori con contratto attualmente scaduto e ulteriori 4 milioni di lavoratori con contratto in scadenza tra il terzo quadrimestre del 2026 e il 2027.
Notturni e festivi
Conferma anche per la tassazione agevolata, al 15%, per il periodo d’imposta 2027, per le maggiorazioni/indennità legate a lavoro notturno, festivo e per turni. La misura, salvo rinuncia del dipendente, si applica, entro il limite annuo di 1.500 euro, agli addetti del settore privato con reddito inferiore a 40mila euro. Non rientrano nell’ambito di applicazione dell’imposta sostitutiva i compensi che, ancorché denominati come maggiorazioni o indennità, sostituiscono in tutto o in parte la retribuzione ordinaria.
Giovani lavoratori under 30 anni
L’art. 44 introduce un’imposta ridotta all’1% sulla crescita del reddito 2027 rispetto al 2026, riservata ai nati dopo il 31 dicembre 1997 (under 30 anni), occupati nel settore privato, con reddito da lavoro fino a 28mila euro. La quota agevolabile arriva al massimo a 2.500 euro l’anno.
Il beneficio dell’1% non tocca l’intero stipendio, ma solo l’aumento, rispetto al reddito 2026, che va reso comparabile con un’operazione di “normalizzazione” sui giorni lavorati. Chi nel 2026 ha incassato 6mila euro in sei mesi e nel 2027 ne guadagna 12mila in dodici non ha avuto un aumento reale e non ha base agevolabile. Se arriva a 14mila euro, a quell’aliquota si tassano 2mila euro.
Premi di produttività
Sul fronte della retribuzione variabile legata alle performance d’impresa, per il biennio 2026-2027 resta confermato il potenziamento delle agevolazioni:
- aliquota sostitutiva agevolata all’1%: sostituisce integralmente l’Irpef a scaglioni e le addizionali regionali e comunali;
- tetto massimo erogabile di 5.000 euro: importo lordo annuo agevolabile raddoppiato rispetto alla misura ordinaria standard di 3.000 euro.
Per l’applicazione dell’aliquota sostitutiva ridotta all’1%, devono sussistere tre requisiti concorrenti:
1) Accordi di secondo livello: il premio deve derivare da contratti collettivi aziendali o territoriali, stipulati da associazioni sindacali comparativamente più rappresentative sul piano nazionale, regolarmente depositati telematicamente presso l’Ispettorato del Lavoro entro 30 giorni dalla stipula.
2) Criteri incrementali misurabili: l’erogazione deve essere subordinata a criteri oggettivi, misurabili e verificabili di incremento della produttività, redditività, qualità, efficienza o innovazione.
3) Soglia di reddito da lavoro dipendente: l’agevolazione è riservata ai dipendenti con reddito da lavoro dipendente non superiore a 80.000 euro conseguito nel periodo d’imposta precedente (per i premi 2027 rileva il reddito certificato nel 2026).
Straordinari detassati nel turismo
La manovra 2027 proroga inoltre la flat tax sugli straordinari nel turismo. La norma riconosce ai lavoratori dipendenti degli esercizi di somministrazione di alimenti e bevande, del comparto turistico-alberghiero e degli stabilimenti termali, per il periodo dal 1° gennaio al 30 settembre 2027, una somma a titolo di trattamento integrativo speciale, che non concorre alla formazione del reddito, pari al 15 per cento delle retribuzioni lorde corrisposte per prestazioni di lavoro straordinario effettuate nei giorni festivi o per lavoro notturno. Il trattamento è riconosciuto ai lavoratori che, nel periodo d’imposta 2026, abbiano percepito redditi di lavoro dipendente di importo inferiore a 40mila euro.
Compensi accessori lavoratori pubblici
Per l’anno 2027 i compensi per il trattamento economico accessorio, comprensivi delle indennità di natura fissa e continuativa, erogati al personale non dirigente delle amministrazioni pubbliche, compreso il personale non dirigente in regime di diritto pubblico, salvo espressa rinuncia scritta del lavoratore, sono assoggettati, entro il limite di 800 euro, a una imposta sostitutiva del 15 per cento. La misura si applica ai titolari di reddito di lavoro dipendente di importo non superiore, nell’anno 2026, a 50mila euro.
Congedi parentali e bonus mamme
Ad i mesi indennizzati all’80% della retribuzione sono tre; il disegno di legge li porta a quattro per il primo figlio, cinque per il secondo e sei dal terzo, da usare entro i sei anni del bambino e in alternativa tra i genitori. La novità vale per chi termina il congedo di maternità o di paternità dopo il 31 dicembre 2026. Per l’azienda significa più mesi di assenza da pianificare, ed è probabile che più dipendenti usino il congedo, visto che conviene di più.
Il bonus mamme diventa strutturale e più alto: spetta alle lavoratrici con almeno due figli e un reddito da lavoro fino a 40.000 euro, e secondo il testo arriva fino a 100 euro al mese. Per le lavoratrici autonome, che non hanno accesso al congedo parentale dei dipendenti, arriva un voucher fino a 500 euro al mese per tre mesi, da spendere in baby-sitting e servizi per l’infanzia.
Fondo nuovi nati
Debutta un fondo previdenziale per i neonati, che prevede a partire dal 2027 il versamento da parte dello Stato di 100 euro presso l’Inps per ogni neonato. I genitori potranno poi continuare a versare altre somme, fino al compimento del diciottesimo anno. L’importo è non tassabile e non pignorabile.
Lavoro dipendente/pensione e regime forfetari
In attesa di conoscere le nuove regole per applicare il regime forfetario fino a 100mila euro (115mila euro oltre la quale si uscirà dall’anno in corso), la manovra di fine anno contiene la conferma del reddito massimo oltre al quale il regime forfetario non trova applicazione: si tratta dei 35mila euro di reddito che dipendenti e pensionati che non devono essere superati per entrare con una seconda attività con partita Iva nel regime di tassa piatta (al 5% per le nuove iniziative imprenditoriali o professionali o al 15%).
09/11/2026